Provincia
Diputados aprobó el paquete de leyes para combatir el sobreendeudamiento familiar
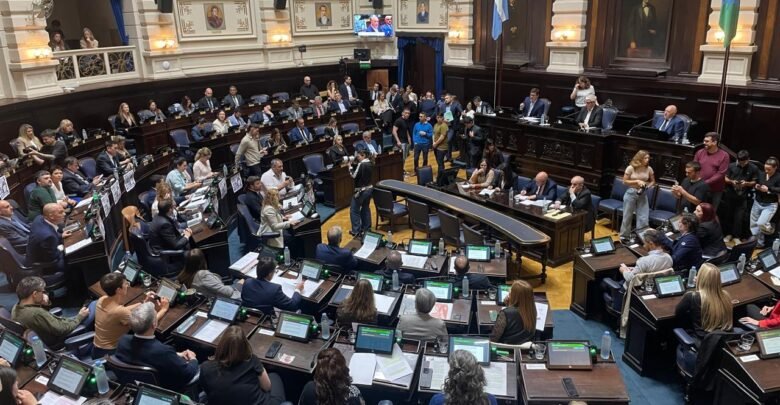
Diputados dio media sanción a cuatro proyectos para abordar el sobreendeudamiento familiar, regular los créditos y proteger a los consumidores.
En el inicio de la sesión de este martes, la Cámara de Diputados bonaerense dio media sanción a cuatro iniciativas destinadas a brindar respuesta frente a la creciente problemática del sobreendeudamiento familiar, tras un despacho en comisiones que reunió proyectos del oficialismo y la oposición.
Aunque inicialmente los legisladores buscaron condensar las propuestas en una “mega ley”, finalmente resolvieron dividir el paquete en cuatro iniciativas que abordan diferentes aristas: la contratación de créditos, el acceso a información clara, la regulación de la publicidad, la prohibición de prácticas engañosas, la prevención y el impulso de la educación financiera.
Se trata de una problemática que acongoja a más de dos millones de bonaerenses, que deben recurrir a créditos para hacerle frente a gastos comunes como lo son los alimentos, medicamentos y servicios. “No es un problema individual, es un problema estructural y tiene que darse respuesta mediante una normativa con un Estado provincial presente”, puntualizaron desde el peronismo.
Desde hace varios meses, los legisladores comenzaron a presentar proyectos, pero nunca habían tenido tratamiento. Finalmente, a raíz del acuerdo concretado a semana pasada entre el oficialismo y la oposición para reactivar la Legislatura, los bloques resolvieron avanzar en conjunto con cuatro leyes que condensen las principales propuestas.
Sin embargo, el peronismo terminó capitalizando este hito ya que, de nueve iniciativas originales, ocho son del justicialismo. La única opositora fue la de la monzoísta Silvana Vaccarezza, quien pidió impulsar políticas para proteger a los consumidores.
En comisiones, el PRO y la UCR habían avisado que, pese a no acompañar los despachos por el trámite «express» que recibieron los proyectos, votarían a favor de ellos en el recinto, dado el crecimiento de la toma de deuda en los hogares. Por su parte, LLA votó en contra debido a que, según el bloque, en todos los textos Fuerza Patria responsabilizaba al gobierno de Javier Milei por el sobreendeudamiento.
Protección a las familias endeudadas
Diputados dio media sanción al proyecto elaborado por el titular de la bancada oficialista, Facundo Tignanelli, en articulación con el Defensor del Pueblo bonaerense, Guido Lorenzino, para crear el Régimen Provincial de Prevención y Tratamiento del Sobreendeudamiento de Consumidores.
La iniciativa apunta a que las familias puedan reestructurar sus obligaciones cuando las deudas resulten incompatibles con sus ingresos y contempla compromisos derivados de préstamos bancarios y financieros, tarjetas de crédito, créditos personales, aplicaciones y plataformas digitales, además de facturas de servicios, telefonía, salud y educación.
Uno de los puntos centrales es la creación de una Instancia Prejudicial Obligatoria y gratuita, que quedará bajo la órbita de la Defensoría del Pueblo. El mecanismo permitirá que el consumidor reúna a todos sus acreedores en un único procedimiento para intentar alcanzar un acuerdo integral antes de avanzar por la vía judicial.
Por otra parte, ningún acreedor podrá iniciar una demanda de cobro o ejecución sin atravesar previamente esa instancia, mientras que un juez podrá suspender durante 30 días hábiles los procesos que ya se encuentren en trámite, con posibilidad de extender el plazo por otros 30 días.
El proyecto de La Cámpora también establece que las cuotas resultantes de los acuerdos no podrán superar en conjunto el 30% de los ingresos netos mensuales del deudor. Cada propuesta deberá incorporar al menos dos opciones entre la ampliación del plazo de pago, la reducción de la tasa de interés y la quita total o parcial del capital.
Finalmente, el texto que seguirá su recorrido hacia el Senado provincial crea un Registro Provincial de Prestamistas y Sanciones por Incumplimiento, de inscripción obligatoria para las personas y empresas que otorguen préstamos o créditos en territorio bonaerense, con excepción de las entidades reguladas por el Banco Central (BCRA). Los prestamistas que otorguen créditos sin encontrarse inscriptos perderán la vía ejecutiva y solo podrán reclamar el capital efectivamente entregado.
Proceso judicial específico para consumidores sobreendeudados
El segundo de los textos que obtuvo media sanción surgió de la unificación de dos propuestas de los diputados oficialistas Leonardo Moreno y Juan Martín Malpeli, que confluyeron en la creación de un proceso judicial de protección para consumidores sobreendeudados. La iniciativa modifica la Ley N°13.133 para incorporar una vía específica destinada a quienes ya no pueden afrontar regularmente sus obligaciones de acuerdo con su capacidad económica.
El mecanismo permitirá que el consumidor acuda directamente a la Justicia para obtener un plan de reorganización de sus obligaciones, sin necesidad de atravesar previamente una instancia administrativa. Una vez determinado el pasivo, el juez deberá convocar a una audiencia con los acreedores para alcanzar un acuerdo, que podrá contemplar quitas, esperas, remisiones, novaciones, pagos parciales, reducción de tasas, gastos, comisiones y seguros, nuevos plazos u otras alternativas de reestructuración.
Además, la apertura del proceso podrá habilitar medidas de protección sobre el patrimonio del deudor, la suspensión de los reclamos extrajudiciales de cobro y el cese de las prácticas de hostigamiento, junto con otras disposiciones destinadas a impedir que se agrave su situación económica. Según reza el articulado final, el procedimiento será gratuito para la persona consumidora, mientras que el magistrado interviniente podrá declarar la nulidad de cláusulas abusivas, suspender el curso de los intereses y frenar determinadas ejecuciones mientras se tramita el proceso.
La propuesta define como “sobreendeudada” a aquella persona que no pueda cumplir regularmente con sus obligaciones porque estas resulten, de manera actual o previsible, incompatibles con su capacidad económica. Para determinar esta situación, el texto establece una evaluación integral de los ingresos del consumidor, la composición de su grupo familiar, los gastos ordinarios, la cantidad y naturaleza de las obligaciones, los vencimientos, las tasas de interés y las garantías.
Freno al abuso en el reclamo de deudas
Asimismo, la Cámara baja aprobó las propuestas de la representante de Fuerza Patria, Ana Luz Balor y la monzoísta María Silvina Vaccarezza, que confluyeron en un solo texto que busca crear un régimen destinado a regular las cobranzas extrajudiciales y poner límites a las prácticas de hostigamiento contra los deudores.
En este caso, la iniciativa alcanza a proveedores de bienes y servicios, agencias de cobranza y terceros que actúen en representación de los acreedores dentro de la provincia de Buenos Aires.
La propuesta establece que las personas en situación de mora tendrán derecho a recibir un trato digno y respetuoso durante todo el proceso de cobro, mientras que las empresas deberán identificarse, brindar información clara y ofrecer canales gratuitos de atención. El articulado también reconoce el derecho de los consumidores a realizar consultas o reclamos durante la gestión de la deuda y obtener una respuesta dentro de los plazos establecidos por la normativa.
Bajo esa premisa, uno de los principales puntos del texto fija límites concretos a las modalidades de cobro. Los acreedores no podrán realizar llamados o enviar mensajes fuera del horario de 9 a 20 horas durante los días hábiles, ni contactar al deudor los sábados, domingos, feriados o días no laborables.
Las comunicaciones tampoco podrán provenir de teléfonos que oculten el número desde el cual se realizan, mientras que los responsables de la cobranza tendrán prohibido utilizar sistemas automáticos de llamadas con costo para el consumidor o enviar reclamos judiciales o extrajudiciales que aparenten provenir de organismos públicos.
En tanto, el expediente que acaba de recibir el visto bueno de la Cámara baja prohíbe contactar al empleador, familiares o terceros ajenos a la relación de consumo para reclamar una deuda, así como abordar al consumidor en su domicilio o en lugares públicos para intimidarlo. El texto tampoco permite exhibir públicamente su condición de deudor o difundir sus datos en comercios, páginas de internet o redes sociales, ni recurrir a prácticas de cobro vergonzantes, humillantes, intimidatorias o amenazantes.
Finalmente, el proyecto impide que los proveedores de crédito y las entidades financieras bloqueen, congelen o restrinjan unilateralmente cuentas bancarias destinadas al cobro de haberes, salarios, pensiones, jubilaciones, asignaciones familiares u otras prestaciones de carácter alimentario como mecanismo para exigir el pago de una deuda. Si bien la medida no impide que el acreedor inicie acciones judiciales, las cautelares deberán respetar los límites de embargabilidad establecidos por la legislación vigente.
Nuevas reglas para la contratación y renegociación de créditos
El último texto que recibió el aval de la Cámara de Diputados nació de la síntesis de cuatro iniciativas impulsadas por los legisladores de Fuerza Patria, Noelia Saavedra, Ariel Archanco, Ana Balor y Juan Martín Malpeli, que dieron forma a una reforma integral de la Ley N°13.133 para reforzar los derechos de los consumidores de servicios financieros.
El nuevo régimen alcanza a préstamos personales, créditos prendarios e hipotecarios para vivienda, financiación con tarjetas y créditos otorgados tanto por entidades financieras como por proveedores no bancarios y plataformas digitales.
Entre sus principales disposiciones, el texto aprobado reconoce el derecho de los consumidores a recibir información completa, clara y fácilmente comprensible sobre las condiciones del préstamo, conocer el costo financiero total y acceder periódicamente a la evolución de las tasas aplicadas. Además, las cláusulas deberán redactarse de manera precisa y los usuarios podrán solicitar la revisión de aquellas condiciones financieras que resulten abusivas o hayan quedado desproporcionadas frente a cambios económicos posteriores.
En ese marco, el proyecto incorpora un procedimiento de revisión y renegociación de los créditos cuando las condiciones macroeconómicas, financieras o monetarias alteren significativamente el equilibrio original del contrato. El proveedor tendrá 15 días hábiles para responder la solicitud, fundamentar su decisión e informar la metodología utilizada para determinar la tasa vigente, mientras que una negativa injustificada podrá habilitar al consumidor a recurrir a las vías administrativas o judiciales correspondientes.
Otro de los ejes apunta directamente a la publicidad y promoción del crédito, incluso cuando las ofertas circulen a través de aplicaciones, billeteras virtuales, redes sociales, mensajes electrónicos u otros medios personalizados. La propuesta parlamentaria prohíbe presentar un préstamo como si fuera un ingreso propio, inducir a creer que el dinero no genera una obligación de pago u ofrecer condiciones promocionales sin precisar sus alcances.
Antes de concretar una operación, los proveedores deberán informar detalladamente el monto total y financiado, el costo financiero, la tasa efectiva anual, la cantidad y valor de las cuotas, penalidades, seguros y demás cargos aplicables.
Por último, el texto también incorpora medidas de prevención del sobreendeudamiento y educación financiera, al tiempo que contempla mecanismos para detectar dificultades en la capacidad de pago y ofrecer alternativas de refinanciación antes de iniciar acciones judiciales.